Domain zeit-zeugen.de kaufen?
Wir ziehen mit dem Projekt
zeit-zeugen.de um.
Sind Sie am Kauf der Domain
zeit-zeugen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zeit-zeugen.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
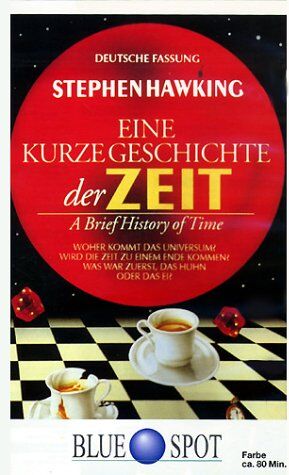
Stephen Hawking - Eine kurze Geschichte der Zeit [VHS] - Preis vom 30.10.2026 04:07:28 hAudienceRating : Freigegeben ohne Altersbeschränkung, Binding : Videokassette, Label : Komplett Video, Publisher : Komplett Video, NumberOfDiscs : 1, Format : PAL, medium : Videokassette, releaseDate : 1993-09-01, runningTime : 90 minutes, theatricalReleaseDate : 1991-01-01, actors : Stephen Hawking, Isobel Hawking, Janet Humphrey, music : Philip Glass6,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hawking, Stephen W. - Eine kurze Geschichte der Zeit - Preis vom 30.10.2026 04:07:28 hBinding : Broschiert, Edition : 101. - 130. Tsd., , Label : Rowohlt Tb., Publisher : Rowohlt Tb., medium : Broschiert, numberOfPages : 238, publicationDate : 1991-01-01, authors : Hawking, Stephen W., languages : german, ISBN : 34991885032,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
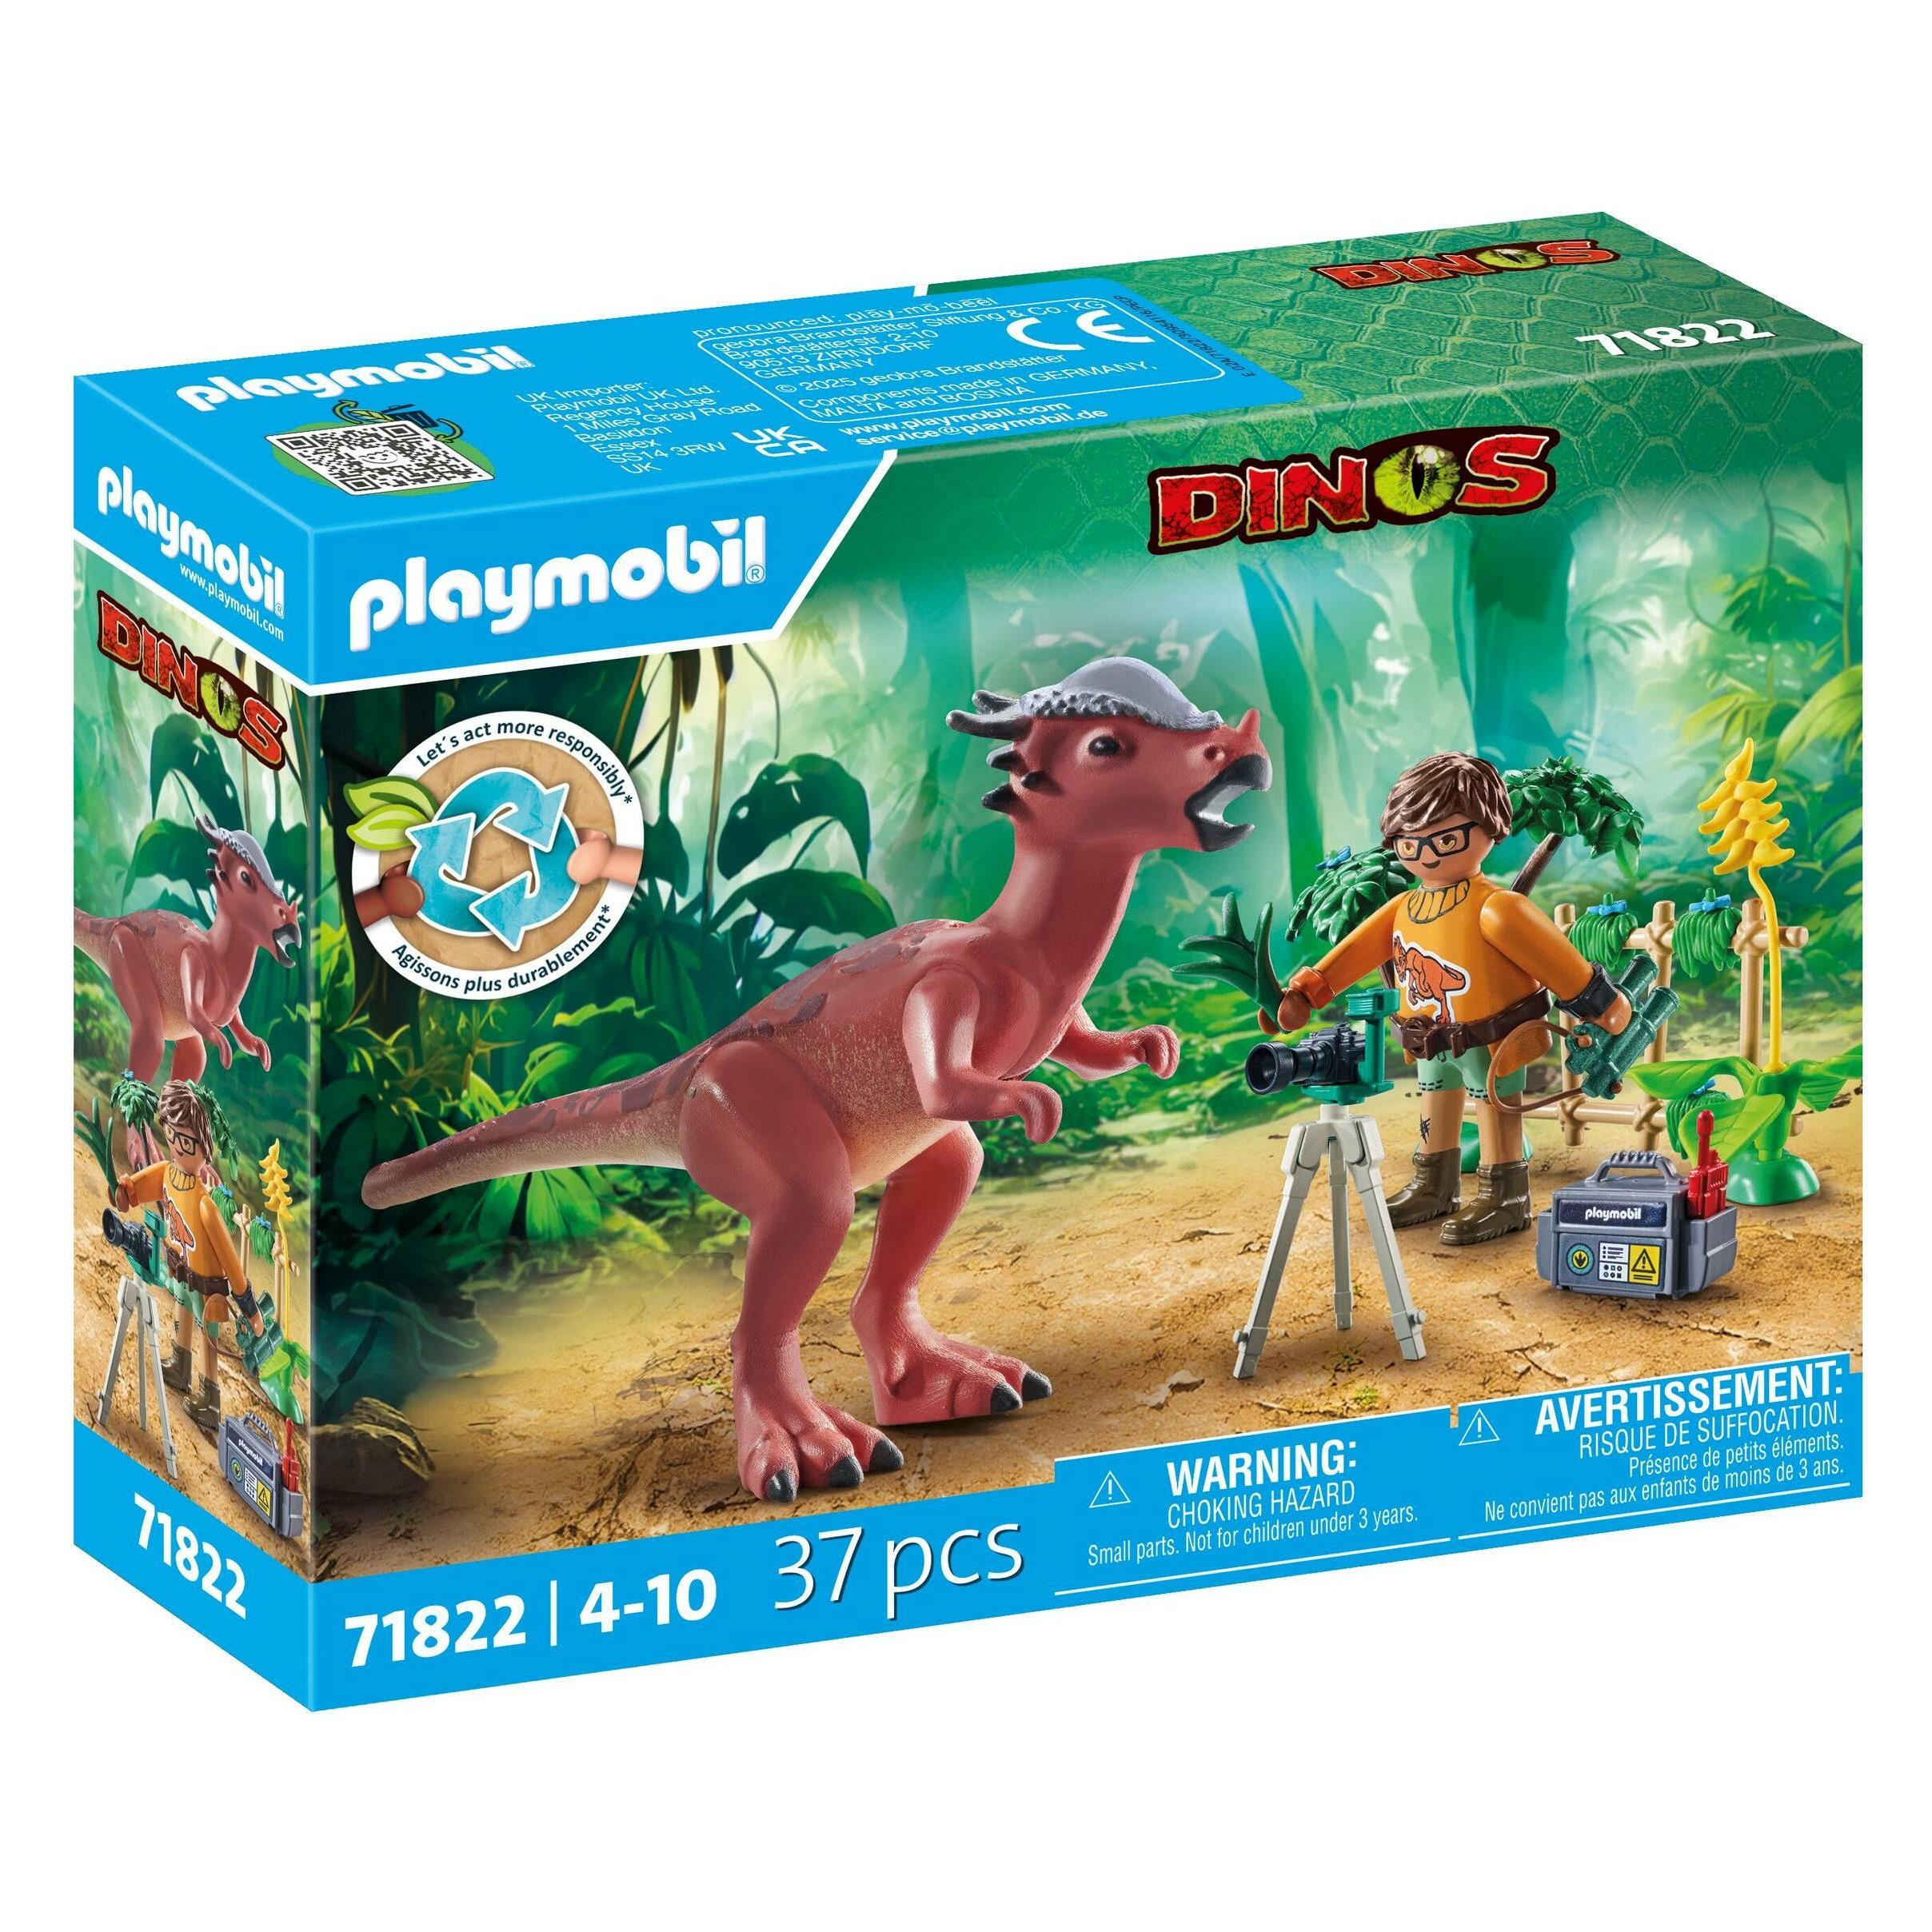
PLAYMOBIL 71822 DINOS Stygimoloch-BeobachtungMit dem Spielset Stygimoloch-Beobachtung aus der PLAYMOBIL DINOS Themenwelt können spannende Abenteuer in der Urzeit nachgespielt werden. Ein Forscher begibt sich auf eine aufregende Mission, um den seltenen Stygimoloch in seiner natürlichen Umgebung zu beobachten und zu fotografieren. Dieses Set enthält: Figuren: 1 Mann Tiere: 1 Stygimoloch Zubehör: 1 Gras, 5 Blüten, 1 Fernglas mit Riemen, 2 Bodenplatten, 1 Kamera, 1 Blitz, 1 Leiter, 1 Koffer, 2 Fotos, 1 Walkie-Talkie, 1 Banane, 3 Überhang-Gras, 1 Stativ, 1 Ast, 2 Pflanzen, 2 Blätterkronen, 1 Armmanschette, 1 Armband-Uhr Das 37-teilige Spielzeug ist für Kinder ab 4 Jahren geeignet und lädt zu fantasievollen Rollenspielen ein. Aus sicherer Entfernung kann der Forscher den Dinosaurier mit seinem Fernglas erspähen und mit der Kamera auf dem Stativ einzigartige Aufnahmen machen. Für alle wissbegierigen Dino-Fans ist zusätzlich eine Dino-Wissenskarte enthalten, die interessante Fakten über die urzeitlichen Giganten verrät. Die detailreiche Ausstattung ermöglicht es, immer wieder neue Geschichten zu erfinden.15,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Stephen Hawking - Eine kurze Geschichte der Zeit [VHS] - Preis vom 30.10.2026 04:07:28 hAudienceRating : Freigegeben ohne Altersbeschränkung, Binding : Videokassette, Label : Komplett Video, Publisher : Komplett Video, NumberOfDiscs : 1, Format : PAL, medium : Videokassette, releaseDate : 1993-09-01, runningTime : 90 minutes, theatricalReleaseDate : 1991-01-01, actors : Stephen Hawking, Isobel Hawking, Janet Humphrey, music : Philip Glass6,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Hawking, Stephen W. - Eine kurze Geschichte der Zeit - Preis vom 30.10.2026 04:07:28 hBinding : Broschiert, Edition : 101. - 130. Tsd., , Label : Rowohlt Tb., Publisher : Rowohlt Tb., medium : Broschiert, numberOfPages : 238, publicationDate : 1991-01-01, authors : Hawking, Stephen W., languages : german, ISBN : 34991885032,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brettspiel „Chronik des Ahorntals“Die Chronik von Ahorntal ist ein stimmungsvolles, strategisches Brettspiel, in dem die Spielenden in die Rolle der Anführer einer kleinen Mäusegemeinschaft schlüpfen. Ihre Aufgabe ist es, eine blühende Siedlung aufzubauen, Ressourcen zu sammeln und die Entwicklung der Gemeinschaft voranzutreiben. Das Spiel verbindet Elemente des Worker-Placement, des Siedlungsbaus und der strategischen Planung. Produkteigenschaften Verlag: Reflexshop Produktkategorie: Strategiespiel, Familienspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Siedlungsbau, Ressourcensammeln und Weiterentwicklung der Gemeinschaft Geförderte Fähigkeiten: strategisches Denken, Planung, Problemlösung, Entscheidungsfindung, Ressourcenmanagement Material: Karton, Papier, Holz, Kunststoff Maße: Verpackung 6 × 21 × 29 cm Weitere wichtige Eigenschaften: strategischer Spielablauf, Worker-Placement, vielfältige Entscheidungsmöglichkeiten, für 1–4 Spielende Im Laufe des Spiels versuchen die Spielenden als Anführer einer Mäusefamilie, ihre eigene Gemeinschaft zum Aufblühen zu bringen. Dazu müssen sie verschiedene Orte erkunden, Ressourcen sammeln sowie neue Bewohner und Gebäude für die Weiterentwicklung der Siedlung gewinnen. Im auf Worker-Placement basierenden Spielablauf können die Spielenden ihre Arbeiter auf unterschiedliche Aktionsfelder schicken. Die einzelnen Orte bieten verschiedene Möglichkeiten, daher ist es wichtig, im Voraus zu planen, welche Aktion zu welchem Zeitpunkt am nützlichsten ist. Mit den gesammelten Ressourcen werden neue Gebäude und Verbesserungen verfügbar. Die Spielenden müssen abwägen, wofür sie ihre Vorräte in der jeweiligen Situation am sinnvollsten einsetzen. Ein wichtiger Bestandteil des Spiels ist die kontinuierliche Weiterentwicklung der Siedlung. Die erworbenen Karten, Gebäude und Bewohner können unterschiedliche Vorteile bieten, deshalb lohnt es sich für die Spielenden, Kombinationen zu finden, die ihre eigene Strategie bestmöglich unterstützen. Um zu gewinnen, reicht es nicht, sich nur auf einen einzigen Bereich zu konzentrieren. Für den Erfolg braucht es gutes Timing, durchdachtes Ressourcenmanagement und langfristige Planung. Durch die vielfältigen Entscheidungsmöglichkeiten können verschiedene Strategien zum Sieg führen. Dank des stimmungsvollen Tier-Themas erscheinen die strategischen Elemente in einer leicht zugänglichen, freundlichen Umgebung. So ist das Spiel auch für diejenigen interessant, die gerne etwas komplexere Brettspiele ausprobieren möchten, aber verspielte, märchenhafte Welten mögen. Für wen ist es geeignet? Das Die Chronik von Ahorntal Brettspiel empfehlen wir allen, die strategische Gesellschaftsspiele, Siedlungsbau und Spiele mögen, in denen jede Entscheidung Auswirkungen auf spätere Möglichkeiten haben kann. Es bietet sowohl bei Familien- als auch bei Spieleabenden mit Freunden eine spannende Herausforderung. Spielerzahl: 1–4 Personen Verpackungsmaße: 6 × 21 × 29 cm39,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.