Domain zeit-zeugen.de kaufen?
Wir ziehen mit dem Projekt
zeit-zeugen.de um.
Sind Sie am Kauf der Domain
zeit-zeugen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zeit-zeugen.de kaufen?
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
Ähnliche Suchbegriffe für Kontokorrentkredit
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
LEVENHUK Fernglas - Outdoor-Beobachtung - kompakt und leicht• Kompaktes LEVENHUK-Fernglas zur Beobachtung aus der Entfernung bei Outdoor-Aktivitäten, Ausflügen, Sportveranstaltungen und auf Reisen. • Leichtes, transportfreundliches Design für eine komfortable Nutzung im Freien. • Geeignet zur Beobachtung von Natur, Tieren, Landschaften und Sportwettkämpfen. • Aufbewahrung: An einem trockenen, staubfreien Ort lagern und vor direkter Sonneneinstrahlung sowie extremen Temperaturen schützen. Nach der Verwendung bei feuchten Bedingungen vollständig trocknen lassen, bevor das Fernglas in der Tasche oder im Etui verstaut wird.121,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
-
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **

Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
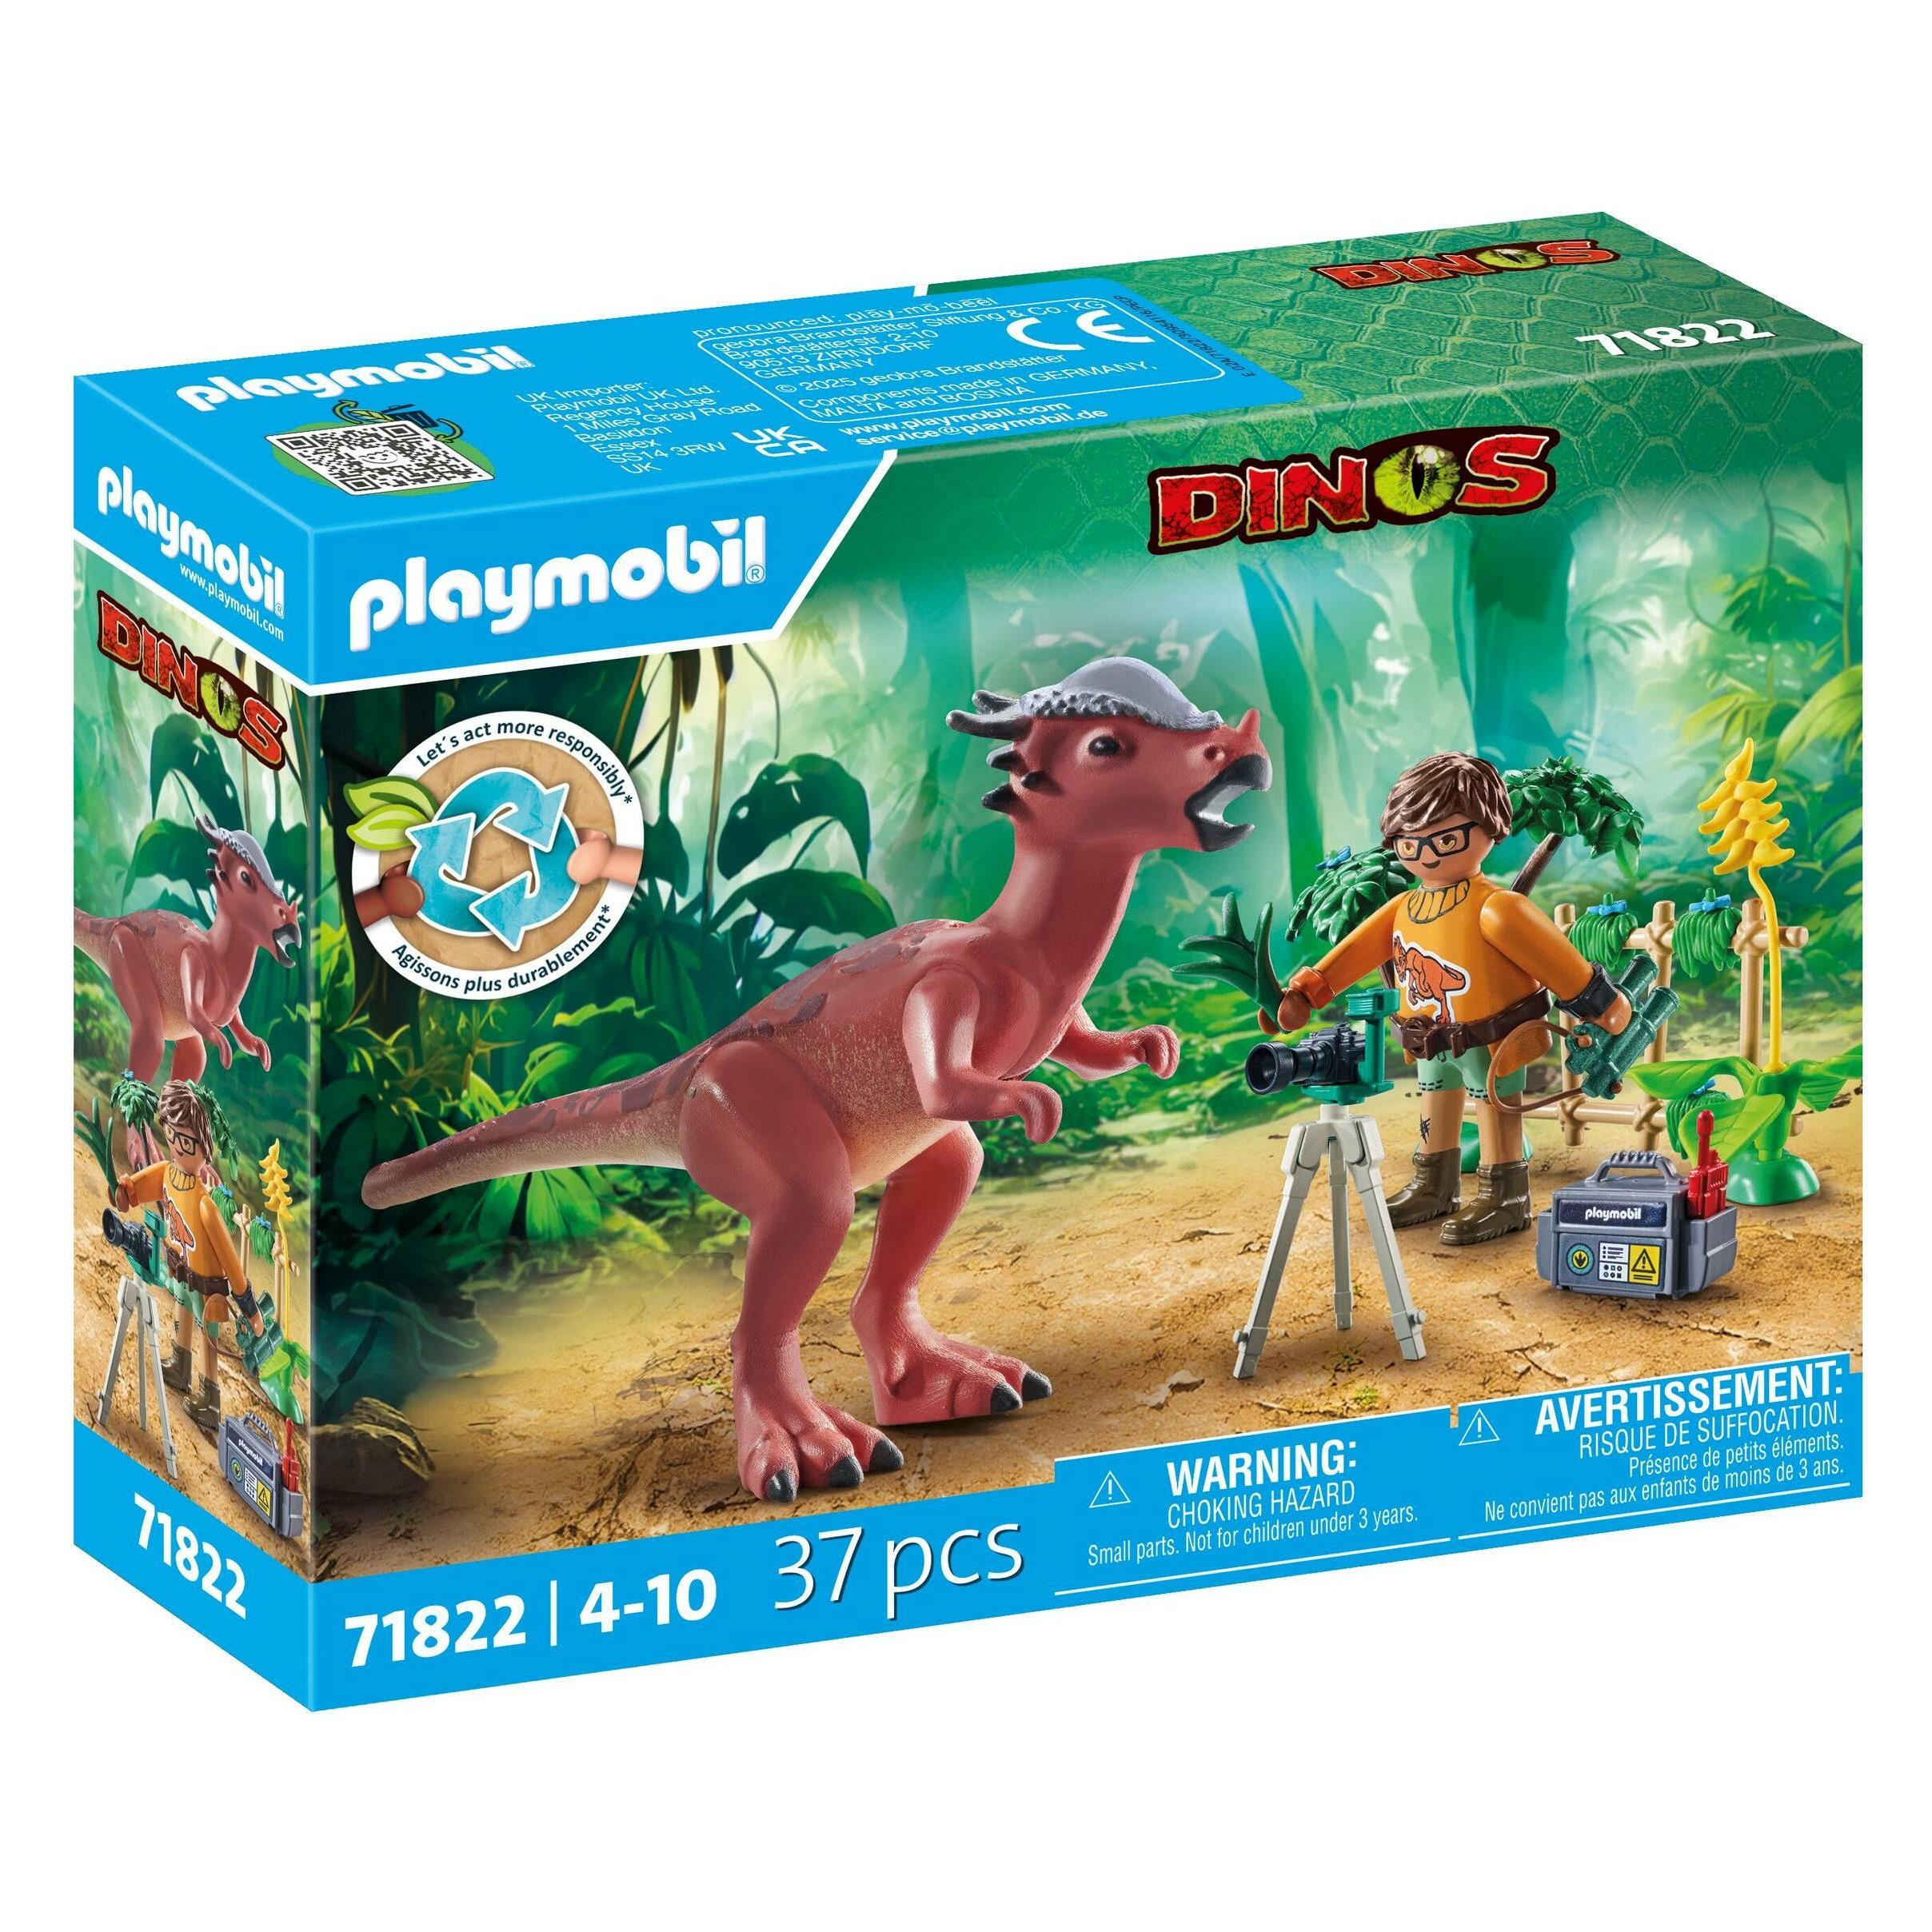
Playmobil 71822 Stygimoloch BeobachtungPlaymobil Dinos - Figur, bewegliche Teile, Material: Plastik, 37 Steinen, empfohlen ab 4 Jahren Das Figuren-Set Playmobil 71822 lässt Kinder ein spannendes Dinosaurier-Abenteuer erleben. Es enthält einen Forscher, einen Dinosaurier sowie passendes Zubehör. Die detailreich gestalteten Figuren und16,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
-
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
Ähnliche Suchbegriffe für Kontokorrentkredit
-
LEVENHUK Fernglas - Outdoor-Beobachtung - kompakt und leicht• Kompaktes LEVENHUK-Fernglas zur Beobachtung aus der Entfernung bei Outdoor-Aktivitäten, Ausflügen, Sportveranstaltungen und auf Reisen. • Leichtes, transportfreundliches Design für eine komfortable Nutzung im Freien. • Geeignet zur Beobachtung von Natur, Tieren, Landschaften und Sportwettkämpfen. • Aufbewahrung: An einem trockenen, staubfreien Ort lagern und vor direkter Sonneneinstrahlung sowie extremen Temperaturen schützen. Nach der Verwendung bei feuchten Bedingungen vollständig trocknen lassen, bevor das Fernglas in der Tasche oder im Etui verstaut wird.121,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brettspiel „Chronik des Ahorntals“Die Chronik von Ahorntal ist ein stimmungsvolles, strategisches Brettspiel, in dem die Spielenden in die Rolle der Anführer einer kleinen Mäusegemeinschaft schlüpfen. Ihre Aufgabe ist es, eine blühende Siedlung aufzubauen, Ressourcen zu sammeln und die Entwicklung der Gemeinschaft voranzutreiben. Das Spiel verbindet Elemente des Worker-Placement, des Siedlungsbaus und der strategischen Planung. Produkteigenschaften Verlag: Reflexshop Produktkategorie: Strategiespiel, Familienspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Siedlungsbau, Ressourcensammeln und Weiterentwicklung der Gemeinschaft Geförderte Fähigkeiten: strategisches Denken, Planung, Problemlösung, Entscheidungsfindung, Ressourcenmanagement Material: Karton, Papier, Holz, Kunststoff Maße: Verpackung 6 × 21 × 29 cm Weitere wichtige Eigenschaften: strategischer Spielablauf, Worker-Placement, vielfältige Entscheidungsmöglichkeiten, für 1–4 Spielende Im Laufe des Spiels versuchen die Spielenden als Anführer einer Mäusefamilie, ihre eigene Gemeinschaft zum Aufblühen zu bringen. Dazu müssen sie verschiedene Orte erkunden, Ressourcen sammeln sowie neue Bewohner und Gebäude für die Weiterentwicklung der Siedlung gewinnen. Im auf Worker-Placement basierenden Spielablauf können die Spielenden ihre Arbeiter auf unterschiedliche Aktionsfelder schicken. Die einzelnen Orte bieten verschiedene Möglichkeiten, daher ist es wichtig, im Voraus zu planen, welche Aktion zu welchem Zeitpunkt am nützlichsten ist. Mit den gesammelten Ressourcen werden neue Gebäude und Verbesserungen verfügbar. Die Spielenden müssen abwägen, wofür sie ihre Vorräte in der jeweiligen Situation am sinnvollsten einsetzen. Ein wichtiger Bestandteil des Spiels ist die kontinuierliche Weiterentwicklung der Siedlung. Die erworbenen Karten, Gebäude und Bewohner können unterschiedliche Vorteile bieten, deshalb lohnt es sich für die Spielenden, Kombinationen zu finden, die ihre eigene Strategie bestmöglich unterstützen. Um zu gewinnen, reicht es nicht, sich nur auf einen einzigen Bereich zu konzentrieren. Für den Erfolg braucht es gutes Timing, durchdachtes Ressourcenmanagement und langfristige Planung. Durch die vielfältigen Entscheidungsmöglichkeiten können verschiedene Strategien zum Sieg führen. Dank des stimmungsvollen Tier-Themas erscheinen die strategischen Elemente in einer leicht zugänglichen, freundlichen Umgebung. So ist das Spiel auch für diejenigen interessant, die gerne etwas komplexere Brettspiele ausprobieren möchten, aber verspielte, märchenhafte Welten mögen. Für wen ist es geeignet? Das Die Chronik von Ahorntal Brettspiel empfehlen wir allen, die strategische Gesellschaftsspiele, Siedlungsbau und Spiele mögen, in denen jede Entscheidung Auswirkungen auf spätere Möglichkeiten haben kann. Es bietet sowohl bei Familien- als auch bei Spieleabenden mit Freunden eine spannende Herausforderung. Spielerzahl: 1–4 Personen Verpackungsmaße: 6 × 21 × 29 cm41,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Logico Piccolo: Schulanfang – Beobachtung und Wahrnehmung - auf UngarischLogico Piccolo: Schulanfang – Beobachtung und Wahrnehmung ist ein vorschulisches, entwicklungsförderndes Aufgabenkarten-Set für ältere Kindergartenkinder und Schulanfänger. Die Kinder üben über spielerische Aufgaben das Beobachten, Wahrnehmen und Konzentrieren. Ein ideales Hilfsmittel zur Unterstützung des Schulstarts, sowohl zu Hause als auch im Kindergarten und in der Schule. Produkteigenschaften: Marke: Logico Piccolo Produktkategorie: entwicklungsförderndes Aufgabenkarten-Set Empfohlenes Alter: ältere Kindergartenkinder und Schulanfänger Hauptfunktion: Lösen der Aufgabenkarten mit Hilfe des Logico-Piccolo-Rahmens Geförderte Kompetenzen: visuelle Wahrnehmung, Konzentration, Gedächtnis, Augen-Hand-Koordination Material: Karton (Aufgabenkarten) Teile / Zubehör: 16 Aufgabenkarten Weitere wichtige Eigenschaft: kompatibel mit dem Logico-Piccolo-Rahmen, beliebig oft wiederverwendbar Das Logico Piccolo: Schulanfang – Beobachtung und Wahrnehmung Kartenset enthält 16 verschiedene Aufgabenblätter. Die Kinder ergänzen Bilder, suchen Bildausschnitte, erkennen Formen, finden Paare und identifizieren Spiegelbilder. Die Aufgaben sind zugleich spielerisch und klar strukturiert, sodass sie gut in den Alltag von Kindern passen, die sich gerade auf die Schule vorbereiten. Die Aufgabenkarten werden zusammen mit dem Logico-Piccolo-Rahmen verwendet. Durch das Hin- und Herschieben der am Rahmen befestigten bunten Plättchen wird die Lösung markiert – es muss nicht auf die Karten geschrieben werden. Das ist besonders praktisch für den Einsatz zu Hause und in der Gruppe, denn die Karten sind haltbar und können immer wieder neu bearbeitet werden. Das Bewegen der auf festen Bahnen laufenden Plättchen schult die Fingerfertigkeit und unterstützt die Vorbereitung auf das Schreiben. Die Stärke des Spiels liegt darin, dass es mehrere Bereiche gleichzeitig fördert. Es trainiert das Halten der Aufmerksamkeit sowie das Unterscheiden von Details nach Form, Farbe und Lage. Das Kind erhält ständig Rückmeldung zu seinen eigenen Lösungen, wodurch seine Selbstständigkeit und die Fähigkeit zur Selbstkontrolle gestärkt werden. Die farbigen, liebevoll gestalteten Illustrationen motivieren, erleichtern das Verständnis der Aufgaben und sorgen dafür, dass die Kinder das Spiel gern immer wieder zur Hand nehmen. Für wen ist es geeignet? Logico Piccolo: Schulanfang – Beobachtung und Wahrnehmung wird für Kinder empfohlen, die in die Vorschulgruppe des Kindergartens gehen oder gerade in die Schule kommen und gern bildliche, logische Aufgaben lösen. Besonders hilfreich ist es für Kinder, bei denen die Stärkung der visuellen Wahrnehmung, der Aufmerksamkeit und des Gedächtnisses wichtig ist. Es ist für die Nutzung im Innenraum konzipiert und lässt sich gut in gemeinsames Üben zu Hause, in Förderstunden oder in die schulische Differenzierung integrieren. Auch als Geschenk zum Geburtstag, Namenstag oder zum Schulanfang ist es eine gute Wahl, denn es handelt sich um ein praktisches, langfristig nutzbares Fördermaterial für den Schulstart. Verpackungsgröße: 1 x 15 x 21 cm Das Produkt ist auf Ungarisch.6,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
-
Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.